

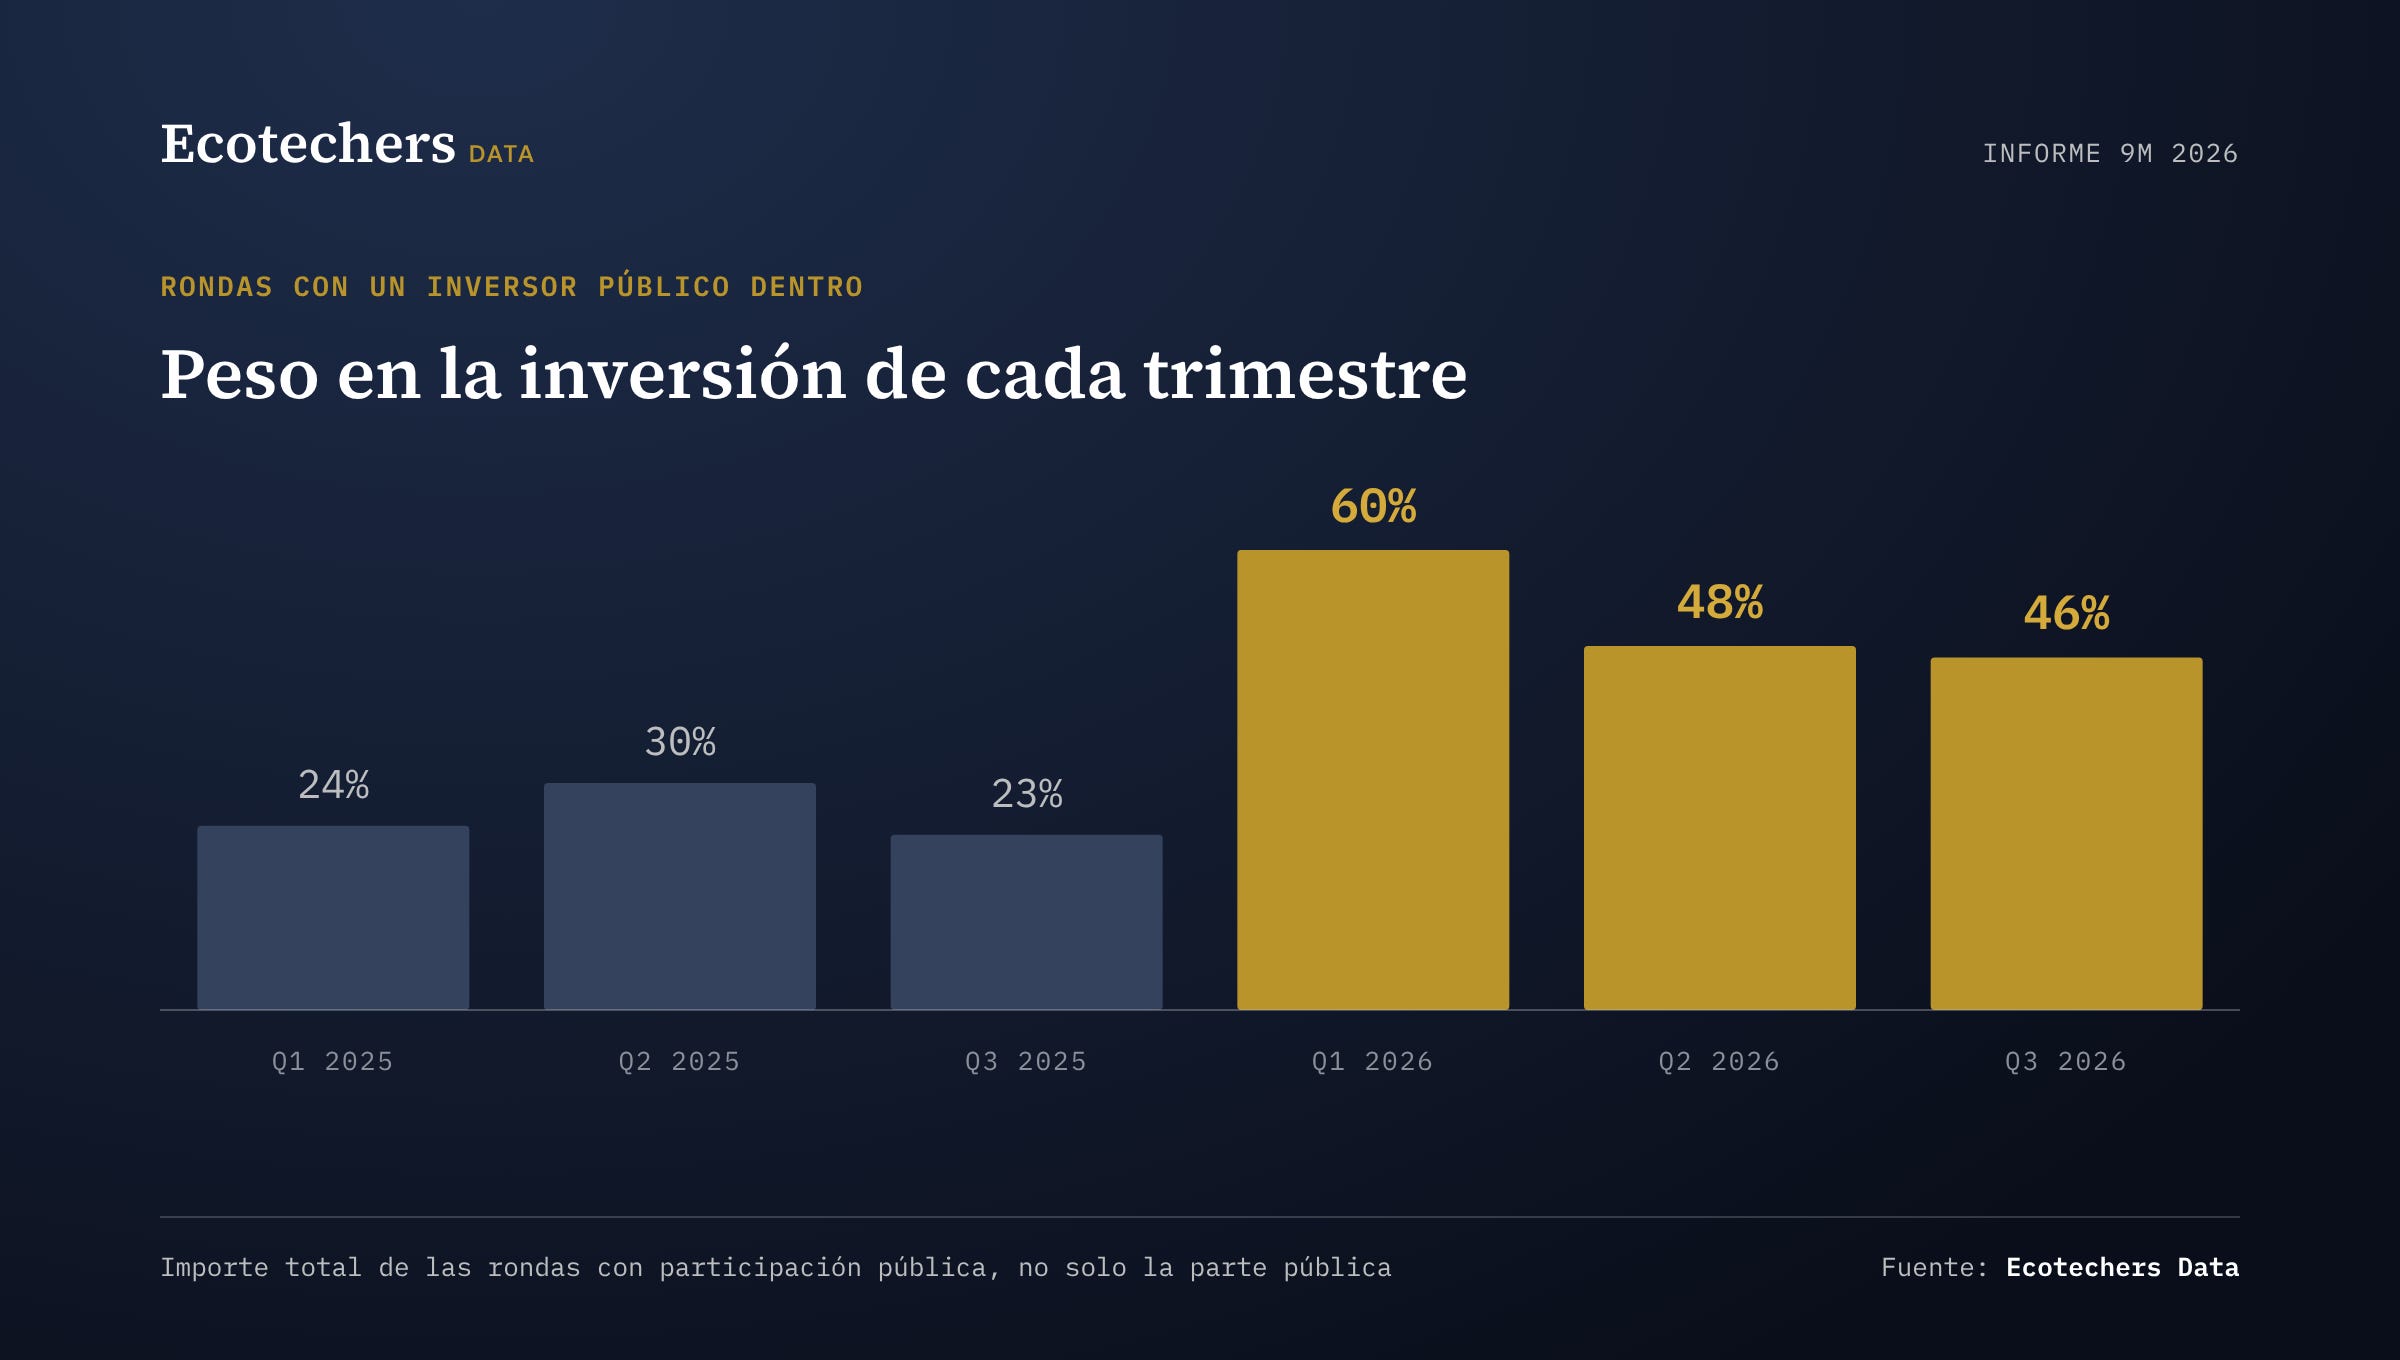
El mercado español acumula dos años de una oleada de inversión pública en el ecosistema. Openchip es uno de los casos que más dinero ha atraído. Pero la paralización de su ‘megarronda’, con la SETT echando el freno, es un aviso a navegantes en toda regla.
En el mercado internacional, todos los ojos en Nvidia, y la dimisión de Jensen Huang, y los últimos datos de la salida a bolsa de Anthropic.
Patrocinado por Crescenta:

¿Por qué los inversores institucionales destinan hasta un 40% de su cartera al capital privado? La clave es la descorrelación frente a la bolsa y su rentabilidad histórica a largo plazo.
El Private Equity ha dejado de ser un coto cerrado, pero para aprovecharlo primero hay que entenderlo. Por eso, en Crescenta hemos creado la ‘Guía de Private Equity en Detalle’.
Un documento gratuito donde descubrirás cómo opera un fondo, sus fases y cómo construir una cartera alternativa sólida.
📢 Donde leen los que deciden en el ecosistema startup tech: ~6.300 suscriptores. Fundadores y empleados, ejecutivos de corporaciones vinculados al negocio digital, VCs o asesores. Patrocina Weekly.
En Ecotechers
🔵 PRO · Indexa Capital da los últimos pasos para dejar BME Growth y saltar al Mercado Continuo antes de que acabe noviembre, sin ampliar capital y sin necesitarlo. Para cumplir el requisito de capital flotante, sus mayores accionistas colocan un 6,06% a €14 por acción, unos €200M de valoración, en una venta que no querían hacer pero que genera plusvalías muy relevantes para socios históricos.
🔵 PRO · El freno a la megarronda de Openchip es un aviso en plena explosión de la inversión pública. La SETT paraliza una operación autorizada por el Consejo de Ministros. La Generalitat inyecta ‘in extremis’ un préstamo de €15M para “asegurar la continuidad” de sus programas. Sienta un precedente para megarrondas con dinero público como Sateliot o Multiverse.
🎙️ PODCAST · François Derbaix, cofundador y consejero delegado de Indexa, lo explica desde dentro en el nuevo episodio, con Moneyfarm de fondo: acaba de rechazar una oferta de eToro de hasta €300M. Escucha el episodio en Spotify o puedes verlo en Youtube. Patrocinado por Vodafone España.
[Disclaimer: Indexa Capital es patrocinador habitual de Ecotechers Weekly]
🔵 Todos los detalles del salto de Indexa al Continuo y del ‘caso Openchip’, en Ecotechers Pro.
🇪🇸 En el mercado español
Nuevas rondas
Durcal (teleasistencia) cierra una ronda de €3M. El empresario argentino Adrián Cheb Terrab invierte y se convierte en director financiero. Busca expandirse fuera de España, con Italia como banco de pruebas.
Otras dos pequeñas:
Votum Labs (healthtech) levanta €1,2M con varios ‘family offices’ de Murcia.
Ploot (sistema de ventas para empresas con IA) levanta €400k con Angels Capital.
M&A
Abac Capital toma participaciones de referencia en Ansotec y Bigmon para construir una plataforma de automatización industrial con un 'build up' que sumará más compras a corto plazo.
Inversores
JME Ventures lanza un fondo de entre €30M y €40M para salud y longevidad. A diferencia de su Fondo IV, que ata al menos el 90% de la inversión a sociedades españolas, el nuevo vehículo invertirá ‘principalmente’ en la UE (70%) y Norteamérica (20%), sin mínimo en España. Plantean un 10% en Asia.
La gestora Cardumen Capital desinvierte en las ventas de la ‘startup’ Loops a Salesforce, e Illumex a Nvidia, ligadas al desarrollo empresarial vía inteligencia artificial.
Santander, BBVA y Mutua Madrileña forman parte del grupo de inversores institucionales que aportan más de €8.000M a la segunda fase de la European Tech Champions Initiative del BEI, que busca movilizar €80.000M.
Patrocinado por Euronext:

Descubre IPOready, el programa gratuito de formación pre-IPO de Euronext para directivos con ambición de crecimiento.
Una oportunidad exclusiva para aprender de expertos del mercado, recibir orientación personalizada y conectar con una red europea de más de 80 partners y sponsors. Con más de 1.300 empresas formadas en Europa, IPOready ayuda a prepararse para una futura salida a bolsa.
La próxima edición comienza en enero de 2027.
👉 Más información en IPOready Spain 2027
Más startups
También sobre Openchip: la Generalitat sondea a Telefónica e Indra para completar la ronda frustrada.
Atrys Health cierra un préstamo puente de €8M con The Nimo’s Holding, sociedad vinculada a su consejero Josep María Echarri, fundador y CEO de Inveready. La cotizada lo destina a afrontar el vencimiento de sus convertibles.
En datos financieros:
Hannun entra en preconcurso y busca lanzar una ampliación de capital de €4M.
Red Points recorta un 26% los números rojos (y se queda casi en números negros) y refinancia deuda. La facturación fue de casi €36M (-1%).
Perk integra la API de Airbnb para viajes de empresa. Las noches de Airbnb reservadas por sus clientes españoles se han doblado en dos años (+102%).
En operaciones:
Finsolutia, respaldada por Pollen Street, lanza su plataforma hipotecaria Nexum Broker Group.
Smileat crece un 36% (el año pasado hizo €21M) y busca adquisiciones.
En expansión:
Frenetic entra en Japón de la mano de clientes como Panasonic y extiende a Asia su presencia en Europa y América.
Amphora amplía su red en Italia con dos almacenes más. Buscan que el país represente el 15% de las ventas en 2026.
La portuguesa Bloop (red social de compras) aterriza en España en el primer trimestre de 2027.
Otros lanzamientos:
Typeform llega ahora a ChatGPT y Claude con un servidor MCP que permite crear formularios, analizar respuestas y automatizar los siguientes pasos sin salir de esas herramientas.
Trade Republic pagará un 4,07% TAE a nuevos clientes sobre saldos de hasta €20.000 hasta el 1 de marzo de 2027, para desbancar a Monzo y Revolut.
En perfiles:
IF7 factura €570.000 en 2025 organizando pachangas de fútbol: casi 7.000 partidos en el año, unos 20 diarios. Es una herramienta similar a Playtomic.
Alberto Zamora, cofundador de Osapiens, defiende la creatividad del ecosistema español y sostiene que nunca ha sido tan fácil emprender.
El gran dato
Gran empresa ‘tech’
Telefónica recorta su previsión de ingresos y eleva la de beneficio ajustado, mientras desplegará 5G para la OTAN en Eslovaquia, en el nuevo centro de experimentación de tecnologías 5G del Ministerio de Defensa eslovaco.
Amadeus recorta un 1% el beneficio y mantiene sus previsiones para 2026.
Indra abre un centro tecnológico avanzado en Omán.
Making Science recibe un préstamo de €2,5M de COFIDES con cargo al FIEX para financiar I+D+i e inteligencia artificial, dentro de una inversión cercana a €5M para su crecimiento internacional.
Reglas del juego
‘Caso TikTok’:
La ministra Sira Rego pide a la AEPD paralizar la actividad de TikTok en España de forma excepcional, tras una investigación de Maldita que identifica más de mil vídeos con material de abuso sexual infantil.
La AEPD inicia actuaciones. En paralelo, Bruselas presenta cargos preliminares contra la red social por el efecto ‘madriguera’ de su algoritmo.
Centros de datos:
El sector paraliza inversiones en España a la espera de que cambie el decreto energético del Gobierno, con las elecciones del 29 de noviembre como horizonte.
La Comunidad de Madrid recurrirá el Real Decreto por invadir competencias.
SpainDC, la patronal, pide una revisión total del decreto, y su manifiesto suma más de 160 adhesiones en menos de una semana.
La nueva planificación eléctrica deja en la mitad los límites de megavatios.
Adigital y AMETIC exigen reformar la ‘ley de startups’ al futuro Gobierno porque se queda corta para crecer: piden ampliar incentivos, facilitar la financiación y acabar con las trabas burocráticas.
✈️ En el resto de mercados
Nuevas rondas
La defensa europea mueve dinero grande. UFORCE, fundada en Ucrania y con sede en Londres centrada en vehículos no tripulados de mar, tierra y aire, levanta $700M a $6.000M de valoración con el National Wealth Fund británico y Valor. Onodrim Industries recauda $300M en Serie A liderada por Lux Capital, a $1.300M, para comprar proveedores europeos de defensa.
Fractile (chips de IA) cierra una Serie C de £540M, unos $720M, a una valoración posterior de unos $7.000M, frente a unos $1.100M en mayo (FT). Lightspeed colidera y suma al Sovereign AI Fund británico y al British Business Bank.
Mercor (entrenamiento de modelos) duplica su valoración hasta $20.000M con una Serie D de $750M, desde los $10.000M de octubre de 2025. Nvidia y Salesforce, entre los inversores
Nominal (software para probar hardware) triplica su valoración en ocho meses: $240M en Serie C liderada por Lightspeed a $3.000M, cuando en marzo valía $1.000M.
Más dinero para robótica europea: Agile Robots recauda $500M liderados por SoftBank a una valoración de $8.500M para impulsar sus humanoides desde Múnich, con Nvidia en la ronda. También se ha anunciado una ronda de $300M de Path Robotics (IA para robots industriales).
La danesa Sumary levanta €22M en una seed liderada por Singular para automatizar los cierres mensuales y el IVA de las gestorías.
Monzo negocia levantar al menos £300M con DE Shaw al frente, a una valoración de hasta £7.500M, tras estancarse sus conversaciones con el private equity.
Applied Intuition negocia levantar al menos $1.500M liderados por General Catalyst, a unos $30.000M de valoración previa, el doble que en junio de 2025. Desarrolla software de simulación y conducción autónoma para fabricantes de vehículos.
Daylight recauda $80M en una Serie B liderada por Goldman Sachs Alternatives, a unos $400M de valoración. Combina agentes de IA con analistas humanos para detectar y responder a ciberataques.
Marble Imaging amplía su seed en €6M con Cherry Ventures para construir la primera constelación comercial alemana de satélites de muy alta resolución. Está en el terreno de la española Xoople.
Astral recauda $5,5M liderados por MapleVC para su tutor de matemáticas con IA para niños de primaria y los primeros cursos de secundaria. Opera en el mercado de la española Smartick.
También:
Cyera (seguridad de datos) cierra su ‘megarronda’ de $800M.
Clara (gestión de gastos corporativos y pagos transfronterizos en Latam) cierra $65M con $40M de créditos de General Catalyst.
sennder, el unicornio berlinés del transporte de mercancías, suma €228M, pero solo €73M son capital de sus inversores actuales; el resto son líneas de deuda.
M&A
Un consorcio de Silver Lake y el fondo saudí PIF negocia comprar Unity a una valoración de unos $25.000M.
Oura pagará $625M en efectivo por Counsel Health, que había levantado $32M: unas 19,5 veces lo invertido (cálculo propio). Lo hace semanas después de aplazar su salida a bolsa.
La canadiense Ada se fusionará con Dialpad en un canje de acciones que la valora en unos C$600M.
OpenAI adquiere Odessia, el agente de viajes con IA del fundador de Sonder, Francis Davidson, en lo que parece un acqui-hire.
Palo Alto Networks negocia comprar Clutch Security por $500M en efectivo más pagos ligados a objetivos.
SoftBank y ABB estudian segregar la parte china de su operación de robótica de $5.400M, bloqueada por Pekín.
Salidas a bolsa
Anthropic fija un rango de $70 a $78 para 825 millones de acciones:
La valoración totalmente diluida es de hasta $1,4 billones, un 45,6% más que en su Serie H de mayo.
Con la colocación privada de $26.000M con Google, AMD y Nvidia, la operación suma hasta $90.400M, aunque no todo entra en caja: venden también los accionistas, y solo los siete cofundadores se llevan $1.750M, unos $250M cada uno.
Según Bloomberg, la demanda multiplica por seis la oferta. Amazon y Google, con más del 25% entre los dos, salen ganando de forma muy distinta: Amazon puso $18.000M que podrían valer más de $250.000M, y Google, $33.000M que rondarían los $140.000M.
El folleto también revela que puede cancelar por retrasos su contrato de $34.900M con Lambda, aunque de momento no prevé hacerlo, y compromete unos $10.000M más en Azure y Google Cloud hasta 2033.
Nscale estudia retrasar su OPV de $35.000M hasta el próximo año, según The Telegraph. Ha vivido varios golpes con clientes grandes como Microsoft.
Inversores
Redalpine (socio de la española 011h) cierra un fondo de $250M, el mayor de su historia para fase temprana, con tickets de $1M a $15M en seed y Serie A.
Sequoia cierra su programa de scouts. Fue el pionero de este modelo de inversión.
Altimeter Capital busca $2.500M para su fondo centrado en compañías en fase previa a la OPV.
Más startups
OpenAI estaría lista para la OPV en 2027, según su presidente, Greg Brockman, tras crecer un 70% trimestral sus ingresos anualizados. La empresa asegura que ingresa unos $10.000M en el tercer trimestre, con pérdidas crecientes.
Polymarket recorta parte de su plantilla y reduce contratistas, sobre todo en marketing, en plena reorganización. En el mercado se había barajado hasta un 30% de salidas.
El mercado de startups de chips europeo se calienta: la financiación anunciada, según Sifted, casi se cuadriplica. Tres cuartas partes se destinan a procesadores de IA.
Crusoe vende su proyecto de Wyoming a Google, que invertirá $17.000M en desarrollar el campus de centros de datos.
Interesante por el giro de software a servicios: el brazo de implementación de IA de Anthropic, respaldado por ‘private equity’, empuja la fórmula de cobrar por resultados.
Los datos de Ramp muestran el frenazo del gasto en IA: el gasto en tokens solo crece un 1,5% en agosto y septiembre, frente al 42% de julio.
Mistral pasa al ataque: rechaza la nueva propuesta de ley sobre el uso de material protegido por derechos de autor en la IA generativa.
Gran empresa tech
El ‘terremoto Nvidia’ que lo ha sacudido todo:
Nvidia acepta la dimisión de Jensen Huang como CEO y consejero. Fue cuatro días después de que la empresa asegurara que seguiría al frente “sin interrupción”, tras admitir su relación con Alice Huang, a quien la inteligencia estadounidense considera reclutada por el espionaje chino.
La relación de Huang con Alice Huang facilitó más de $7.000M en envíos de chips a China, según The Information.
La investigación de Comercio sobre Megaspeed pasó al Departamento de Justicia tras la intervención de Nvidia. Megaspeed es la empresa de centros de datos con sede en Singapur que Alice Huang fundó en 2023. Es uno de los grandes compradores de chips de Nvidia, con importaciones que superan los $4.600M según Bloomberg, y Washington sospecha que los desviaba a China.
Comercio dejó fuera a Megaspeed de la Lista de Entidades pese a la presión de otras cuatro agencias, y el secretario de Comercio, Howard Lutnick, está ahora en el punto de mira del Congreso y de la propia Casa Blanca.
Huang tuvo además una relación con Kimberly Powell, vicepresidenta de Nvidia que le reportaba directamente, según el NYT.
En bolsa, Nvidia perdió unos $430.000M en dos sesiones tras conocerse la relación de Huang, con caídas del 4,27% el lunes y del 5,47% el martes, y volvió a caer el jueves con su dimisión.
En el mercado, Wall Street sigue apostando por la IA pese al riesgo de Nvidia, mientras los proveedores de inferencia que dependen de sus chips quedan en una posición delicada. En Europa, la salida de Huang sacude al ecosistema tecnológico después de varios años de regar con mucho dinero.
CoreWeave dispara sus ingresos a $3.660M en el tercer trimestre (+168%), con una cartera de $132.500M, pero pierde $709M por los intereses de su deuda. Mientras, Microsoft se enfría con los neoclouds por retrasos y costes, y desmonta su acuerdo con Oracle para alquilar capacidad de computación.
Block vuelve a despedir en sus equipos de operaciones de Cash App y Square, meses después de recortar más de 4.000 empleos en febrero.
Airbnb lanzará su agente de IA para planificar viajes en el primer semestre de 2027.
Tesla dejará de fabricar el Cybertruck en 2027 para dedicar la fábrica a su robotaxi Cybercab.
SoftBank pierde $7.000M en el trimestre por los costes de sus centros de datos en EE.UU. y el aumento de la financiación.
Adobe integra agentes de IA en Photoshop, Premiere y Firefly y lanza un servidor MCP para que ChatGPT, Claude o Gemini usen sus funciones.
Reglas del juego
Stripe pide a la UE simplificar el régimen EU Inc.: el 73% de 200 líderes tecnológicos europeos dedica más tiempo al cumplimiento normativo.